تطبيق alt - بنك دبي الإسلامي
- 10.68Kالمراجعات
- 4.5
- المطوّر
- DIB Mobility
- تاريخ الإصدار
- 12/02/2014
لقطات الشاشة
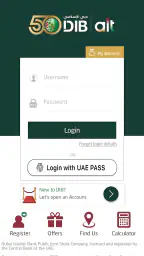
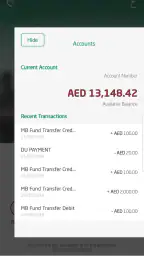
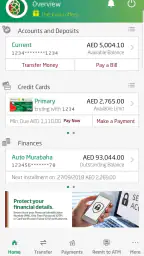
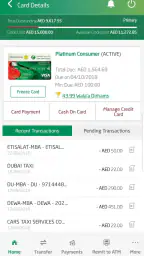
عندما أفتح تطبيق alt من بنك دبي الإسلامي، أتعامل معه كقناة مصرفية يومية أكثر من كونه تطبيقاً إضافياً على الهاتف. ففكرته الأساسية واضحة: وضع الخدمات البنكية المعتادة في مكان واحد، مع تجربة مناسبة لمن يريد متابعة حساباته وإنجاز معاملاته من الهاتف بدلاً من الاعتماد المستمر على الفرع أو الموقع الإلكتروني. التطبيق من تطوير DIB Mobility، وتصنيفه ضمن تطبيقات الشؤون المالية، وهو متاح مجاناً مع تصنيف عمري PEGI 3.
ما أعجبني منذ البداية هو أن التطبيق يخاطب حاجة عملية جداً: الوصول إلى البنك في الوقت الذي أحتاجه فيه. لا أحتاج إلى فتح متصفح والبحث عن صفحة مصرفية، ولا إلى تأجيل مهمة بسيطة حتى أزور الفرع. لكن هذا لا يعني أنني أراه بديلاً كاملاً عن كل وسيلة مصرفية أخرى؛ فالقيمة الحقيقية تعتمد على نوع العملية التي تريد تنفيذها، وعلى مدى اعتمادك أصلاً على خدمات بنك دبي الإسلامي.
تطبيق مصرفي للاستخدام اليومي لا للاستعراض
الاسم المختصر “alt” لا يشرح الكثير بمفرده، لكن ارتباطه ببنك دبي الإسلامي يوضح وظيفته. هو تطبيق مصرفي رسمي يهدف إلى تلبية الاحتياجات البنكية من الهاتف، ولذلك فإن أهم معيار عند تقييمه ليس عدد المؤثرات البصرية أو كثرة الأقسام، بل سهولة الوصول إلى ما أحتاجه مع شعور معقول بالوضوح والأمان.
في الاستخدام اليومي، أقيّم أي تطبيق مالي من ثلاث زوايا: هل أصل إلى المعلومة بسرعة؟ هل أفهم ما سيحدث قبل تأكيد العملية؟ وهل أستطيع العودة إلى تفاصيل المعاملة بعد تنفيذها؟ هذه الأسئلة أهم من أي وصف تسويقي، لأن الخطأ في تطبيق مصرفي يسبب ارتباكاً أكبر بكثير من الخطأ في تطبيق ترفيه.
وجود التطبيق على الهاتف يمنحني مرونة جيدة في مواقف بسيطة لكنها متكررة. يمكنني مثلاً مراجعة وضع الحساب قبل شراء كبير، أو التأكد من حركة مالية قبل التواصل مع الطرف الآخر، أو متابعة التفاصيل عندما أكون بعيداً عن جهاز الكمبيوتر. هذه ليست مزايا مثيرة، لكنها بالضبط نوع الفائدة التي تجعل تطبيق البنك جزءاً ثابتاً من الروتين.
وصوله إلى أكثر من مليون تثبيت، مع متوسط تقييم يبلغ 4.5 من نحو 39 ألف تقييم، يعطي انطباعاً بأن هناك قاعدة مستخدمين واسعة وجدت فيه فائدة عملية. كما أن وجود حوالي 11 ألف مراجعة يجعل الانطباع العام أكثر قابلية للقراءة من مجرد تقييم منفرد؛ ومع ذلك، لا أتعامل مع الرقم وحده كضمان لتجربة مثالية، لأن التطبيقات المالية تتأثر بنوع الهاتف، وإصدار النظام، وطبيعة الحساب، والعمليات التي يحاول كل مستخدم تنفيذها.
ما الذي تعنيه المجانية فعلياً؟
التطبيق نفسه مجاني، وهذه نقطة مهمة عند مقارنة قيمته بالبدائل. لا أدفع سعراً لتنزيله أو الاحتفاظ به على الهاتف، ولذلك فإن فائدته الأساسية تأتي من توفير قناة وصول إلى علاقتي البنكية القائمة، لا من شراء منتج مستقل. المجانية هنا تجعل تجربة التطبيق منخفضة المخاطرة: أستطيع تثبيته واختبار طريقة التنقل فيه من دون التزام مالي مباشر.
لكن من الضروري الفصل بين مجانية التطبيق وتكاليف الخدمات المصرفية التي قد ترتبط بالحساب أو بنوع العملية. لا أعتبر وجود التطبيق المجاني وعداً بأن كل خدمة مصرفية مجانية، ولا أخلط بين تكلفة استخدام القناة الرقمية وأي رسوم مرتبطة بالمنتج البنكي نفسه. هذه نقطة عملية ينبغي أن تبقى في ذهن أي شخص يقارن بين تطبيقات البنوك.
بالنسبة لي، قيمة المجانية تظهر عندما أستخدم التطبيق بدلاً من زيارة الفرع في كل مرة أحتاج فيها إلى متابعة أمر بسيط. أما إذا كنت أبحث عن تطبيق مالي مستقل لإدارة حسابات بنوك متعددة أو تنظيم ميزانية شخصية شاملة، فلن تكون مجانية alt وحدها سبباً كافياً لاختياره؛ فالتطبيق مصمم حول تجربة بنك دبي الإسلامي، وليس كأداة عامة لكل المؤسسات المالية.
كيف تظهر الفائدة في موقف واقعي؟
تخيل أنني أستعد لدفع مبلغ كبير في نهاية يوم مزدحم. قبل الدفع، أريد التأكد من الرصيد والحركات الأخيرة، ثم أراجع التفاصيل بعد إتمام العملية. في هذه الحالة، وجود التطبيق على الهاتف يوفر عليّ الانتقال بين قنوات مختلفة. أفتح القناة المصرفية، أتحقق من المعلومات المتاحة، وأنجز ما تسمح به الخدمة، ثم أحتفظ بمراجعة واضحة لما حدث بدلاً من الاعتماد على الذاكرة.
الفائدة هنا ليست في تنفيذ خطوة واحدة فقط، بل في تقليل الاحتكاك بين القرار والتنفيذ والمراجعة. هذه السلسلة مهمة خصوصاً لمن يتابع مصروفات الأسرة أو يحتاج إلى التأكد من وصول مبلغ في وقت قريب. ومع ذلك، لا أنصح بتأكيد أي عملية بسرعة لمجرد أن الواجهة تبدو سهلة؛ في الشؤون المالية، مراجعة اسم المستفيد والمبلغ والتفاصيل قبل التأكيد عادة أفضل من الاعتماد على السرعة.
هناك استخدام آخر أراه مفيداً: متابعة الحركة المالية أثناء التنقل. بدلاً من انتظار العودة إلى المنزل وفتح الكمبيوتر، أستطيع مراقبة ما يهمني في اللحظة المناسبة. هذا لا يحول التطبيق إلى مدير مالي شخصي، لكنه يجعله أداة متابعة مريحة لحساب مرتبط ببنك واحد.
نقاط القوة التي تظهر مع الاستعمال المتكرر
أول نقطة قوة هي تقليل الاعتماد على الزيارات الحضورية في المهام الروتينية. إذا كان يومي مليئاً بالعمل أو التنقل، فإن وجود قناة مصرفية على الهاتف يختصر وقتاً حقيقياً. حتى عندما لا أنجز عملية كاملة من الهاتف، فإن الوصول السريع إلى تفاصيل الحساب يساعدني على معرفة الخطوة التالية قبل التواصل مع البنك.
النقطة الثانية هي أن الهاتف يجعل المراجعة جزءاً من اللحظة نفسها. عندما أحتاج إلى التحقق من حركة أو رصيد، لا أؤجل الأمر إلى وقت لاحق، وهذا يقلل احتمال نسيان المتابعة. بالنسبة لمن يراقب حسابه بانتظام، هذه العادة أكثر قيمة من فتح التطبيق مرة واحدة كل عدة أسابيع.
أما النقطة الثالثة فهي ملاءمته لمستخدم يريد التعامل مع بنك دبي الإسلامي تحديداً من خلال قناة مخصصة له. بدلاً من تطبيق عام قد يعرض معلومات سطحية أو يعتمد على إدخال يدوي، يحصل المستخدم على تجربة مرتبطة بعلاقته البنكية. هذه ميزة واضحة للعميل الحالي، لكنها في الوقت نفسه تحدد جمهور التطبيق بقوة.
كما أن توافقه مع نظام Android 7.0 وما بعده يجعله قابلاً للاستخدام على مجموعة واسعة من الأجهزة التي لا تعمل بأحدث الإصدارات. أرى ذلك مناسباً لمن لا يغير هاتفه باستمرار، مع بقاء جودة التجربة مرتبطة بأداء الجهاز وإصدار النظام الفعلي. التطبيق حالياً في الإصدار 4.5.36، وهو ما يشير إلى استمرار تطويره عبر إصدارات متتابعة، لكن رقم الإصدار وحده لا يضمن أن كل شاشة ستعمل بالطريقة نفسها على كل هاتف.
أين يمكن أن أشعر بالاحتكاك؟
أكبر قيد واضح هو أن التطبيق ليس مناسباً لمن لا يملك علاقة مصرفية مع بنك دبي الإسلامي. تنزيله مجاناً لا يغير هذه الحقيقة. إذا كنت تبحث عن أداة لمقارنة أرصدة عدة بنوك أو لتجميع ميزانيات من مصادر مختلفة، فستحتاج إلى حل آخر أكثر اتساعاً، لأن طبيعة هذا التطبيق مصرفية ومحددة الجهة.
كذلك، لا أرى أن التطبيق يلغي الحاجة إلى خدمة العملاء أو الفرع في كل الحالات. بعض المسائل البنكية تحتاج إلى توضيح بشري أو إجراء يتجاوز الاستخدام المعتاد للهاتف. لذلك، من الأفضل أن أتعامل معه كقناة يومية قوية، لا كبديل مطلق لكل قنوات البنك.
وقد يشعر المستخدم الجديد ببعض التردد قبل تنفيذ أول عملية، خصوصاً إذا لم يعتد على إدارة شؤونه البنكية من الهاتف. هذا ليس عيباً خاصاً بالضرورة في تصميم التطبيق، بل طبيعة عامة للعمليات المالية: المستخدم يريد أن يعرف ما الذي سيحدث، وما الذي يمكن التراجع عنه، وأين يجد الإثبات بعد التنفيذ. نصيحتي هي البدء بالاستعراض والمتابعة، ثم الانتقال إلى العمليات الأكثر حساسية بعد فهم مسار التأكيد والمراجعة.
هناك أيضاً مفاضلة بين السرعة والاحتياط. التطبيق يجعل الوصول أسرع، لكن السرعة قد تدفع بعض الأشخاص إلى الضغط قبل قراءة التفاصيل. في تجربتي، أفضل طريقة للاستفادة منه هي تقسيم الاستخدام إلى مرحلتين: مراجعة هادئة للمعلومات، ثم تنفيذ مقصود مع التحقق النهائي. هذه العادة أهم من محاولة إنجاز كل شيء بأقل عدد من اللمسات.
نصائح عملية للحصول على قيمة أكبر
أول نصيحة هي استخدام التطبيق للمراجعة المنتظمة لا عند وقوع مشكلة فقط. عندما أراجع الحركات بصورة متقاربة، يصبح اكتشاف أي عملية غير مألوفة أسهل، كما يصبح فهم نمط الإنفاق أكثر واقعية. لا أحتاج إلى تحويل الأمر إلى مشروع محاسبي؛ يكفي أن أجعل الفحص جزءاً من روتيني.
ثاني نصيحة هي عدم الخلط بين الرصيد المتاح وبين الصورة الكاملة لالتزاماتي. قبل دفع مبلغ كبير، أراجع الحركات القريبة وأفكر في الدفعات المنتظرة، لا في الرقم الظاهر وحده. هذه طريقة استخدام أكثر نضجاً من فتح التطبيق لمجرد رؤية الرصيد ثم اتخاذ قرار سريع.
ثالث نصيحة هي الاحتفاظ بسياق العملية في ذهني أو في سجلاتي الشخصية عند الحاجة. إذا كنت أتابع مصروفات منزلية أو دفعات متكررة، فمن المفيد ربط كل حركة بالغرض منها، بدلاً من ترك قائمة المعاملات بلا تفسير. التطبيق يساعدني على الوصول إلى المعلومات، لكنه لا يقوم بدور التخطيط المالي نيابة عني.
رابع نصيحة هي اختبار طريقة التنقل في وقت هادئ، لا أثناء الاستعجال. عندما أعرف أين أجد المعلومات التي أحتاجها، تقل احتمالات الخطأ عند وجود ظرف طارئ. كما أن تجربة التطبيق على الهاتف الذي أستخدمه فعلياً أفضل من الحكم عليه من جهاز مختلف، لأن سرعة الاستجابة ووضوح العرض قد يختلفان من جهاز إلى آخر.
لمن أنصح به ولمن لا أنصح به؟
أنصح به أولاً لعملاء بنك دبي الإسلامي الذين يريدون إدارة احتياجاتهم البنكية المعتادة من الهاتف. هو مناسب لمن يقدّر الوصول السريع، ويتابع حسابه باستمرار، ويريد تقليل الزيارات غير الضرورية إلى الفرع. كما أراه عملياً للمستخدم الذي يعتمد على هاتف Android ليس حديثاً جداً، ما دام يعمل بنظام 7.0 أو أحدث.
سيجد فيه قيمة جيدة أيضاً الشخص الذي يتنقل كثيراً أو لا يريد ربط كل مهمة مصرفية بجهاز كمبيوتر. بالنسبة له، المجانية ليست مجرد تفصيل؛ إنها تزيل حاجز التجربة، وتمنحه قناة إضافية ضمن علاقته الحالية بالبنك من دون تكلفة تنزيل.
في المقابل، لا أنصح به كخيار أول لمن يريد إدارة أموال موزعة بين مؤسسات متعددة من شاشة واحدة، أو لمن يبحث عن أدوات متخصصة في الميزانية والتحليل المالي الشخصي. كما أن من يفضل إنجاز كل معاملاته وجهاً لوجه قد لا يستفيد من تثبيته إلا في حالات محدودة.
وأكون أكثر تحفظاً مع المستخدم الذي يتوقع أن يحل التطبيق كل الأسئلة البنكية تلقائياً. القناة الرقمية ممتازة للسرعة والمتابعة، لكنها لا تلغي الحاجة إلى قراءة الشروط، أو فهم نوع الخدمة، أو طلب المساعدة عندما تكون المسألة غير عادية. هنا تكون المقارنة مع الفرع أو خدمة العملاء منصفة: التطبيق أسرع في المهام المتكررة، بينما التواصل المباشر قد يكون أفضل في الحالات المعقدة.
الحكم النهائي: قيمة مجانية لمستخدم البنك المناسب
بعد النظر إلى السعر والاستخدام العملي والقيود، أرى أن alt يقدم قيمة واضحة لعميل بنك دبي الإسلامي الذي يريد قناة مصرفية على الهاتف. كونه مجانياً يجعله خياراً منطقياً للتجربة، وقاعدة التثبيت والتقييمات تعكس حضوراً ملحوظاً بين المستخدمين. لكنني لا أعتبره تطبيقاً عاماً للشؤون المالية، ولا أختاره لمجرد أنه مجاني إذا لم تكن خدمات البنك جزءاً من احتياجي.
الخلاصة التي أخرج بها هي أن قيمة التطبيق مرتبطة بالملاءمة أكثر من كثرة الخصائص. إذا كان هدفك متابعة علاقتك ببنك دبي الإسلامي وإنجاز ما يمكن إنجازه رقمياً، فالتطبيق يستحق مكاناً على هاتفك. أما إذا كنت تريد منصة تجمع بنوكاً مختلفة أو تقدم تحليلاً مالياً واسعاً، فابحث عن أداة مصممة لهذا الغرض بدلاً من تحميله بتوقعات لا تناسب طبيعته.
أنا أوصي به لمستخدم البنك الذي يريد تقليل الاحتكاك في المهام اليومية، مع الالتزام بقراءة تفاصيل كل عملية قبل تأكيدها. أما قرار تخطيه فهو منطقي فقط لمن لا يحتاج خدمات بنك دبي الإسلامي أو لمن يفضل إدارة أمواله من خلال قناة أخرى. بهذه الحدود الواضحة، يقدم تطبيق alt - بنك دبي الإسلامي فائدة عملية ومباشرة من دون تكلفة تنزيل، ويظل الحكم الأفضل عليه مرتبطاً بطريقة استخدامك لا بالاسم أو الأرقام وحدها.
أبرز المزايا
- واجهة عربية واضحة وسهلة الاستخدام لمختلف مستويات الخبرة.
- إمكانية متابعة أرصدة الحسابات والبطاقات في أي وقت.
- تحويل الأموال ودفع الفواتير دون الحاجة لزيارة الفرع.
- دعم خدمات مصرفية متوافقة مع أحكام الشريعة الإسلامية.
- تنبيهات فورية تساعد على مراقبة العمليات المصرفية.
القيود
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا أو زيارة أحد الفروع.
- يعتمد الأداء على جودة اتصال الإنترنت واستقرار الخوادم.
- قد تكون بعض الإجراءات الرقمية بطيئة خارج أوقات العمل.
- خيارات التخصيص والإدارة المالية المتقدمة محدودة نسبيًا.
- يلزم توخي الحذر عند استخدام التطبيق على أجهزة مشتركة.
الأسئلة الشائعة
ما هو تطبيق alt - بنك دبي الإسلامي، وما الخدمات التي يقدمها؟
تطبيق alt من بنك دبي الإسلامي هو منصة مصرفية رقمية تهدف إلى تسهيل إدارة الحسابات والمنتجات المالية عبر الهاتف. بعد تسجيل الدخول، يمكن للمستخدم عادةً متابعة الرصيد والحركات، تحويل الأموال، دفع الفواتير، إدارة البطاقات، والاطلاع على تفاصيل التمويل أو الحسابات المتاحة. تختلف الخدمات بحسب نوع العميل والمنتج المصرفي، لذلك يُفضّل مراجعة الوصف الرسمي للتطبيق قبل التحميل.
هل تطبيق alt - بنك دبي الإسلامي آمن للاستخدام وإجراء المعاملات المصرفية؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي من هوية العميل، وإشعارات العمليات، وقد يدعم المصادقة البيومترية على الأجهزة المتوافقة. مع ذلك، تبقى مسؤولية المستخدم مهمة؛ فلا تشارك كلمة المرور أو رموز التحقق، وتجنب تسجيل الدخول عبر شبكات عامة، وحمّل التطبيق من المتجر الرسمي فقط. تحقق دائماً من اسم المطور وتحديثات الأمان.
كيف يمكنني التسجيل أو تفعيل حسابي في تطبيق alt؟
تختلف خطوات التسجيل بحسب ما إذا كنت عميلاً حاليًا لبنك دبي الإسلامي أو مستخدمًا جديدًا. غالباً ستحتاج إلى رقم الهاتف المسجل لدى البنك، بيانات تعريف شخصية، وربما معلومات البطاقة أو الحساب، ثم تأكيد هويتك عبر رمز يصل برسالة نصية. تأكد من أن بياناتك محدثة لدى البنك، واتبع التعليمات الظاهرة داخل التطبيق، أو تواصل مع الدعم إذا تعذر التفعيل.
هل يمكن استخدام التطبيق لتحويل الأموال ودفع الفواتير وإدارة البطاقات؟
يوفر تطبيق alt مجموعة من الخدمات اليومية التي قد تشمل التحويل بين الحسابات، إرسال الأموال إلى مستفيدين، سداد بعض الفواتير، ومراجعة أو التحكم في البطاقات المصرفية، مثل متابعة العمليات أو تعديل بعض الإعدادات. قد تفرض بعض العمليات حدوداً أو رسوماً أو تتطلب تفعيل المستفيد مسبقاً. راجع تفاصيل العملية قبل التأكيد، وتحقق من المستلم والمبلغ بدقة.
ماذا أفعل إذا واجهت مشكلة في الدخول أو ظهرت عملية غير معروفة؟
إذا نسيت بيانات الدخول، استخدم خيارات الاستعادة الرسمية داخل التطبيق ولا تحاول إدخال رموز عشوائية عدة مرات حتى لا يتم قفل الحساب. عند ملاحظة عملية غير معروفة، جمّد البطاقة إن كان الخيار متاحاً، وسجّل تفاصيل الحركة، ثم اتصل فوراً بخدمة عملاء بنك دبي الإسلامي عبر القنوات الرسمية. لا تتجاوب مع أي شخص يطلب رمز التحقق أو كلمة المرور بحجة تقديم المساعدة.


